Kaskoya konu bir hasarda sigortalı sigorta şirketini arayarak kasko hasar dosyasını açtırabilir. Ayrıca, onarımı yapacak anlaşmalı veya anlaşmasız servis tarafından veya poliçeyi düzenleyen sigorta acentesi tarafından da hasar dosyası açılarak, ilgili sigorta şirketi sistemi tarafından oluşturulan dosya numarası sistem tarafından otomatik verilir.
Sistem hasarın oluş şekline göre oto kaza sigortası eksperinin atamasını otomatik gerçekleştirir.
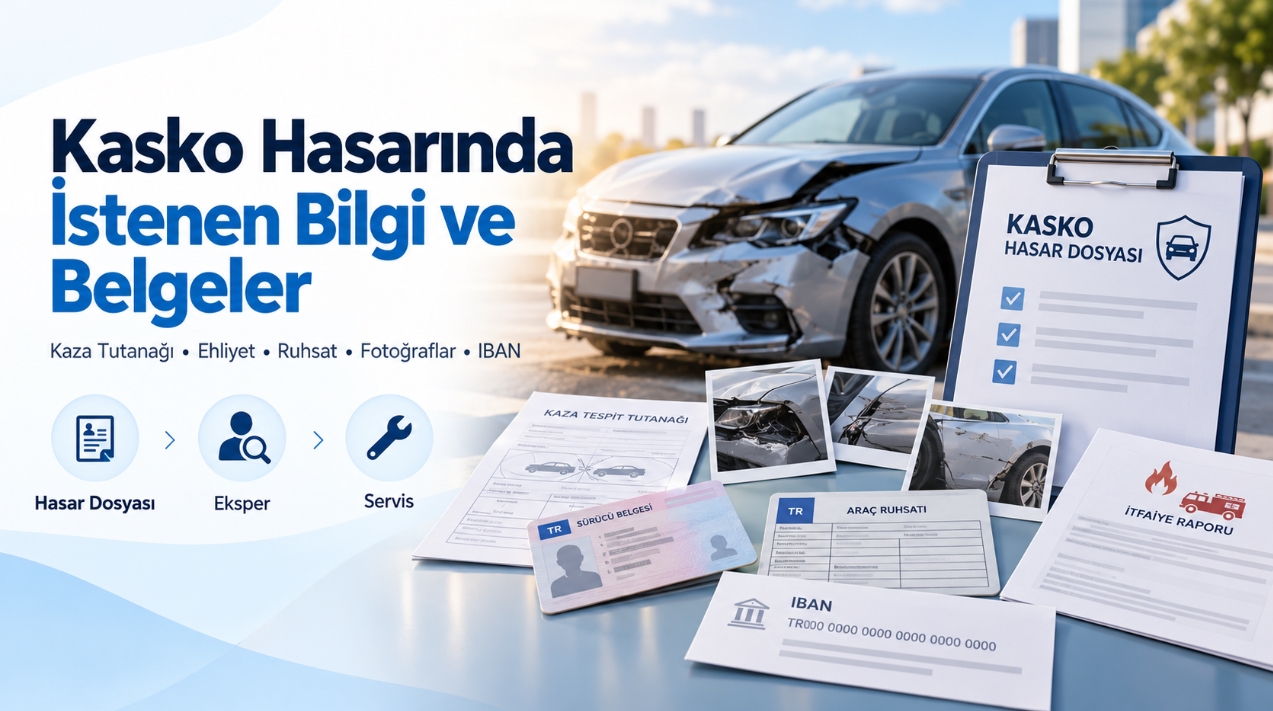
Gibi durumlarda aracınızın başına gelebilecek hasar hallerinde, aşağıda belirtilen belgeler, sigortalı adına anlaşmalı ya da anlaşmasız oto servislerindeki hasar danışmanlarınca toparlanarak sigorta şirketinin eksperi tarafından araç görüldükten ve hasar tespiti yapıldıktan sonra kasko poliçesini düzenleyen sigorta şirketine iletilir.
• Beyan / Kaza Tespit Tutanağı
• Alkol raporu
• Kaza anında aracı kullanan kişinin ehliyet fotokopisi
• Sigortalı aracın ruhsat fotokopisi
• Aracın hasarlı halini gösterir fotoğraflar
• Sigortalı IBAN bilgisi (Anlaşmasız serviste onarım gören araçlar için)
• Yük taşıyan araçlarda kantar fişi, irsaliye ve taşınan yüke ilişkin faturalar vb. evraklar
• Aracın yanması durumunda itfaiye raporu
Belirli bir limitin üzerindeki yanma hasarlarında araç sahibinden ek belgeler talep edilebilir.
• T.C. Kimlik Fotokopisi
• Ticaret sicil gazetesi
• İmza sirküleri
• Vergi levhası / vergi numarası
• Faaliyet belgesi
• İmza yetkilisi ve/veya yetkililerinin T.C. Kimlikleri fotokopisi
Önemli: Eksper raporu ve oluşan hasarın niteliğine göre, sigorta şirketi belirtilen evraklar haricinde farklı evraklar talep edebilir.
• Beyan / Kaza Tespit Tutanağı
• Alkol raporu
• Kaza anında aracı kullanan kişinin ehliyet fotokopisi
• Sigortalı aracın ruhsat fotokopisi
• Aracın hasarlı halini gösterir fotoğraflar
• Sigortalı IBAN bilgisi
• Onarım faturası
Aracın tek taraflı kazaya uğraması halinde kaza yerinin fotoğrafı ve/veya varsa etraftan elde edilebilecek kamera görüntüleri temin edilmeli.
Çünkü araç sahibi sigortalının beyanı ile kazanın oluş şekli uyuşmalı, aksi halde tahkikat ile hasar dosyası sonuçlanmak zorunda kalabilir.
Böyle durumlarda sigorta şirketi tahkikatçı ataması yapar. Hasar dosyası ödenebilir veya reddedilebilir.
Tek taraflı olmayan çarpışma hasarlarında, kaza tespit tutanaklarında taraflara ait tüm bilgiler doğru ve eksiksiz doldurulmalıdır.
Taraflar, kaza raporuna ıslak imzalarını atarak birer nüsha kendilerine alırlar.
Tutanağa yazılan beyanlar net ve anlaşılır ifadeler olmalıdır. (Çarptım vb. gibi)
Çizilen kroki ile yazılı beyanlar uyuşmalıdır.
Kaza mahallinin görüntü kayıtları (fotoğraf, video, kamera kaydı vb.) alınmalıdır.
Eskiden veya kaza öncesinde var olan hasarlar, yaşanan kazada olmuş gibi beyan edilmemelidir.
Öncesinde var olan hasarlar teminat kapsamı dışında kalır. Bağımsız oto kaza eksperleri önceden var olan hasarları tespit edebilecek yeterliliktedir.
Sigortalı araç sahibi, acentesinden veya ilgili sigorta şirketinin çağrı merkezinden danışmanlık almalıdır.
İkame araç alabilmek için onarım süresinin 48 saati geçeceğini bilmeli.
Anlaşmalı yol yardım ekiplerince aracın kaza mahallinden kurtarılması veya çekilmesi gerektiğini bilmeli.
Kasko poliçesi şartları kapsamında anlaşmalı oto onarım servislerinin kimler olduğu ve nerelerde olduğu gibi bilgilerin ilgili sigorta şirketinin web sayfasında yer almakta olduğu bilinmelidir.
Tek taraflı kazalarda suistimale kapalı olacak şekilde kaza yerinin fotoğrafları alınmalı veya trafik polisinden kaza raporu tutulması için yardım alınmalı.
Maddi hasarlı çarpma-çarpışma hasarlarında, trafik polisi çağırmadan kaza raporunun karşılıklı düzenleneceği bilinmeli.
Yaralanmalı veya ölümlü kazalarda ise polis eşliğinde kaza raporu düzenlenmesi gerektiği unutulmamalıdır.
Kasko sigortasının kendi aracınızın başına gelen doğal afetlerde, deprem, sel, yanma ve/veya hırsızlık hasarları ile çarpışma hasarlarında teminat sağlayacağı bilinmelidir.
Kasko sigortasının, trafik sigortası teminat limitlerinin yeterli olmadığı durumlarda ilave İMM teminatı sağladığı unutulmamalıdır.
Kasko poliçesi yapılırken Genişletilmiş Kasko olarak düzenlenmesinin, hasar anında sigortalıyı azami ölçüde koruduğu unutulmamalıdır.
Hasar yönetiminde ise hasarın boyutuna göre hasarsızlık indirimlerinin korunması ve/veya bozulmaması adına acenteniz ile birlikte durumu ele alarak kaskodan yararlanma veya cebinizden hasarı karşılama konusunda karar vermelisiniz.
Küçük, orta ve büyük ölçekli (ağır) hasarlarda bu kararı sigorta danışmanınız ile birlikte ele almanız gerekebilir.
Hasarsızlık indiriminizi bozmayan “mini onarım” ve “cam değişimi” şartlarınızı acentenizden veya kasko poliçenizden ilgili klozu okuyarak öğrenebilirsiniz.
Araç değişikliklerinizde “aynı sınıf (otomobil, kamyonet vs.) araç” satın almanız halinde kazanılmış mevcut hasarsızlık indirimlerinizin yeni alacağınız araca aktarılması konusunda dikkatli olmalısınız.
Sıfır araç alımlarınızda, aracınıza düzenlenen kasko sigortasında yeni değer klozunun olup olmadığına dikkat edilmelidir.