Otomobilinizin kaza, çarpışma, hırsızlık, yangın ve çeşitli beklenmedik risklere karşı güvence altında olmasını ister misiniz? Kasko sigortası, aracınızı karşılaşabileceği birçok maddi riske karşı koruyan ve olası hasarların bütçenize getireceği yükü azaltan önemli bir sigorta ürünüdür.
Peki, kasko sigortası neleri kapsar? Kasko hangi hasarları karşılar? Kasko fiyatları nasıl belirlenir ve en uygun kasko teklifi nasıl alınır?
Bu rehberde kasko sigortasının kapsamını, standart ve ek teminatlarını, kasko çeşitlerini, fiyatları etkileyen faktörleri ve poliçe seçerken dikkat edilmesi gereken noktaları ele alıyoruz.
Kasko sigortası, sigortalı aracın poliçede belirtilen riskler nedeniyle uğrayabileceği maddi zararları güvence altına alan isteğe bağlı bir sigorta türüdür.
Trafik sigortasından farklı olarak kasko, öncelikle sigortalının kendi aracında meydana gelen zararları karşılamaya yönelik koruma sağlar. Trafik kazası, aracın çalınması, yanması, çarpması-çarpılması, devrilmesi veya poliçede teminat altına alınmış diğer riskler nedeniyle oluşan hasarlar, poliçe şartları kapsamında karşılanabilir.
Kasko sigortası yaptırarak aracınızı yalnızca kazalara karşı değil, tercih ettiğiniz teminatlara bağlı olarak birçok farklı riske karşı da koruyabilirsiniz.
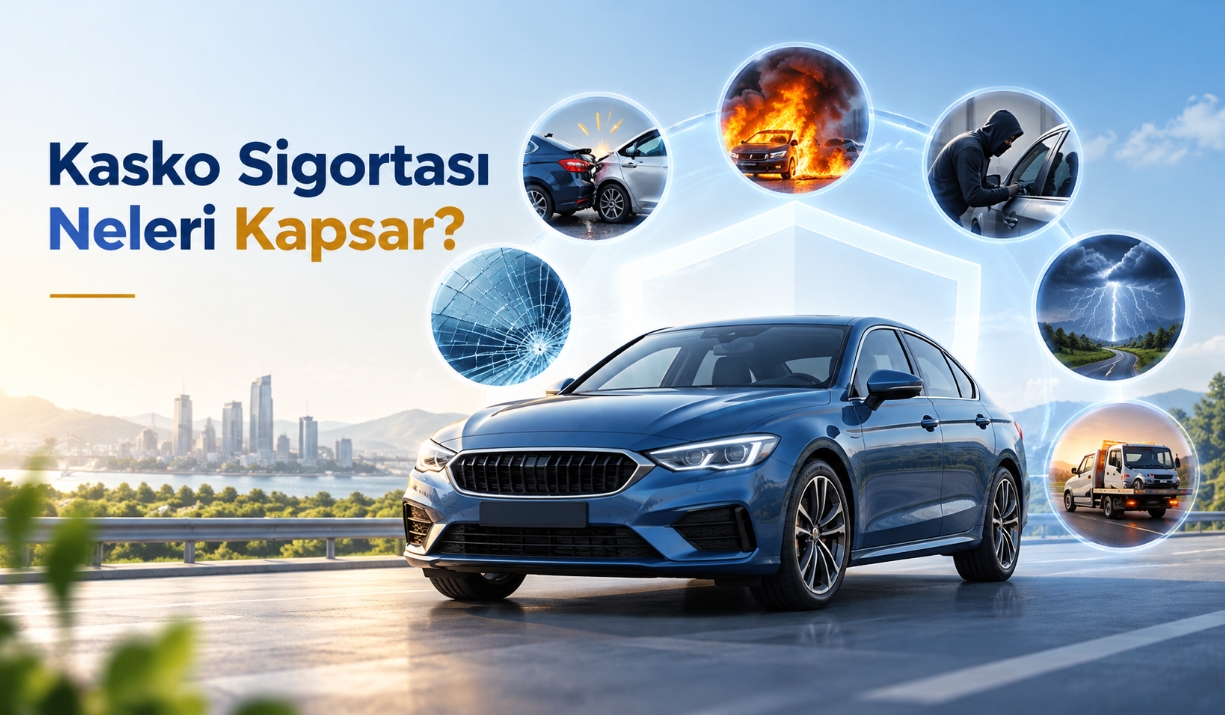
Kasko sigortasının kapsamı seçilen poliçeye, teminatlara ve özel şartlara göre değişir. Bununla birlikte kasko poliçelerinde yaygın olarak karşılaşılan temel teminatlar şunlardır:
Aracın hareketli veya sabit bir cisme çarpması ya da başka bir aracın araca çarpması sonucunda meydana gelen maddi zararlar, poliçe kapsamındaki şartlar doğrultusunda karşılanır.
Örneğin:
• Başka bir araçla çarpışma sonucu oluşan hasarlar,
• Park halindeki aracın başka bir araca veya nesneye çarpması,
• Aracın duvara, bariyere veya direğe çarpması,
• Tek taraflı trafik kazalarında oluşan araç hasarları.
Aracın yangın, patlama veya yangına bağlı zararlar nedeniyle hasar görmesi, kasko poliçesinin ilgili teminatı kapsamında karşılanabilir.
Aracın çalınması veya çalınmaya teşebbüs edilmesi sonucunda meydana gelen zararlar, poliçe şartları kapsamında güvence altına alınabilir.
Hırsızlık teminatının kapsamı, aracın tamamen çalınması ve çalınmaya teşebbüs sırasında oluşan hasarlar bakımından poliçede ayrıca değerlendirilmelidir.
Kasko poliçesine ve seçilen teminatlara bağlı olarak aşağıdaki doğal olaylardan kaynaklanan araç hasarları güvence altına alınabilir:
• Dolu yağışı,
• Sel ve su baskını,
• Fırtına ve yıldırım,
• Deprem,
• Toprak kayması.
Bu teminatların standart veya ek teminat olarak sunulması sigorta şirketinin ürününe göre değişebilir.
Aracın üçüncü kişilerin kötü niyetli hareketleri sonucunda zarar görmesi, poliçede yer alan teminat ve istisnalar çerçevesinde karşılanabilir.
Örneğin aracın çizilmesi, zarar verilmesi veya bazı vandalizm olayları bu kapsamda değerlendirilebilir.
Araç camlarının kırılması, çatlaması veya zarar görmesi, poliçedeki cam kırılması teminatına göre karşılanabilir.
Özellikle ön cam, arka cam ve yan cam hasarlarında teminatın kapsamı ve varsa anlaşmalı cam servisi koşulları incelenmelidir.
Standart kasko teminatlarının yanı sıra aracınızı daha geniş kapsamlı korumak için ek teminatlar da tercih edebilirsiniz.
Sigorta şirketlerinin sunduğu ürünlere göre değişmekle birlikte yaygın ek teminatlar şunlardır:
| Ek Teminat | Sağladığı Güvence |
|---|---|
| İhtiyari Mali Mesuliyet (İMM) | Üçüncü kişilere verilen zararlar için trafik sigortası limitlerini aşan sorumluluklara karşı güvence |
| Mini Onarım | Poliçede belirlenen küçük çaplı hasarların belirli koşullarla onarılması |
| İkame Araç | Hasar nedeniyle aracın kullanılamadığı belirli sürelerde geçici araç sağlanması |
| Anahtar Kaybı | Araç anahtarının kaybolması veya çalınması halinde poliçe şartlarına göre oluşan giderler |
| Hukuksal Koruma | Araç kullanımıyla bağlantılı belirli hukuki uyuşmazlıklarda güvence |
| Ferdi Kaza | Araçta bulunan sürücü ve yolcular için poliçede belirlenen kaza teminatları |
| Deprem | Deprem nedeniyle araçta oluşan zararlar için güvence |
| Sel ve Su Baskını | Sel ve su baskını kaynaklı araç hasarlarına karşı güvence |
Önemli: Ek teminatların her kasko poliçesinde otomatik olarak bulunduğu düşünülmemelidir. Teminat limitleri, muafiyetler, istisnalar ve kullanım koşulları poliçe özelinde kontrol edilmelidir.
Kasko sigortası geniş kapsamlı bir güvence sunmasına rağmen her türlü araç hasarını karşılamaz.
Poliçenin genel ve özel şartlarına bağlı olarak aşağıdaki durumlar teminat dışında kalabilir:
• Alkol veya uyuşturucu madde etkisi altında araç kullanılması nedeniyle meydana gelen ve poliçe şartları gereği teminat dışı olan hasarlar,
• Geçerli sürücü belgesi bulunmadan araç kullanılmasıyla ilgili teminat dışı durumlar,
• Yarış ve hız denemeleri sırasında meydana gelen hasarlar,
• Aracın mekanik veya elektrik arızalarının kendiliğinden meydana gelmesi,
• Normal kullanım sonucu oluşan aşınma, yıpranma ve eskime,
• Poliçede teminat altına alınmamış risklerden kaynaklanan zararlar.
Her olayın değerlendirmesi poliçe genel şartları, özel şartlar ve somut hasar koşullarına göre yapılır.
Kasko sigortası, sunduğu teminatların genişliğine göre farklı ürün seçenekleriyle sunulabilir.
Belirli riskleri kapsayan, teminat kapsamı daha sınırlı kasko türüdür. Hangi risklerin karşılandığı poliçede açıkça belirtilir.
Kasko genel şartları çerçevesinde belirlenen ana teminatları kapsayan üründür. Sigorta şirketinin sunduğu ürüne göre farklı ek güvenceler içerebilir.
Ana kasko teminatlarına ek olarak çeşitli ilave teminatların sunulduğu kasko ürünüdür. Cam, doğal afet, ikame araç ve benzeri güvenceler ürünün kapsamına göre dahil edilebilir.
Piyasada geniş kapsamlı kasko ürünlerini tanımlamak için kullanılan bir ifadedir. Ancak tam kasko adı, her sigorta şirketinde aynı teminatların bulunduğu anlamına gelmez.
Bu nedenle yalnızca ürün adına bakmak yerine poliçenin teminatlarını, limitlerini ve istisnalarını karşılaştırmak gerekir.
Not: Araç sahipleri tarafından en çok tercih edilen kasko türü, Genişletilmiş Kasko'dur.
Araç sahiplerinin en çok merak ettiği konulardan biri kasko ve zorunlu trafik sigortası arasındaki farktır.
Bu iki sigorta birbirinin alternatifi değildir. Farklı riskleri güvence altına alırlar.
| Karşılaştırma | Kasko Sigortası | Trafik Sigortası |
|---|---|---|
| Yaptırılması | İsteğe bağlıdır | Zorunludur |
| Temel Amacı | Sigortalı aracın zararlarını karşılamak | Üçüncü kişilere verilen zararları karşılamak |
| Kendi Aracındaki Hasar | Poliçe kapsamında karşılanabilir | Kendi aracının hasarını karşılamaz |
| Karşı Tarafın Zararları | Ek İMM teminatıyla güvence sağlanabilir | Yasal teminat limitleri kapsamında karşılanır |
| Teminat Kapsamı | Seçilen poliçeye göre değişir | Zorunlu trafik sigortası mevzuatına göre belirlenir |
Özetle trafik sigortası, kazada üçüncü kişilere verilen zararlar için zorunlu güvence sağlarken kasko, kendi aracınızı çeşitli risklere karşı korumaya yardımcı olur.
Kasko fiyatları her araç sahibi için aynı değildir. Sigorta şirketleri, aracın özelliklerini, sürücünün hasar geçmişini ve sigortalanacak riskleri değerlendirerek teklif oluşturur.
2026 yılında kasko fiyatlarını etkileyen başlıca faktörler şunlardır:
Aracın markası, modeli, üretim yılı, ili ve piyasa değeri kasko fiyatını doğrudan etkileyebilir.
Motor hacmi, araç tipi, donanım seviyesi ve yedek parça maliyetleri fiyatlandırmada dikkate alınabilir.
Önceki dönemlerde meydana gelen hasarlar ve hasarsızlık indirimi, kasko priminin belirlenmesinde etkili olabilir.
Aracın bulunduğu bölgedeki trafik yoğunluğu, hırsızlık ve hasar istatistikleri fiyatlandırmayı etkileyebilir.
İkame araç, yüksek İMM limiti, mini onarım ve diğer ek güvenceler poliçe fiyatını değiştirebilir.
Sigorta şirketleri kendi fiyatlandırma politikaları ve risk değerlendirme kriterleri doğrultusunda farklı teklifler sunabilir.
Bu nedenle aynı araç için farklı sigorta şirketlerinden alınan kasko teklifleri arasında fiyat ve teminat farklılıkları görülebilir.
En uygun kasko sigortasını seçerken yalnızca en düşük fiyatlı teklife odaklanmak doğru olmayabilir.
Önemli olan, aracınızın değerini ve kullanım özelliklerini dikkate alarak ihtiyaçlarınıza uygun teminatları doğru fiyatla satın almaktır.
Kasko teklifi değerlendirirken şu noktalara dikkat etmelisiniz:
• Çarpma, çarpışma, yanma ve hırsızlık teminatlarını kontrol edin.
• Sel, su baskını, dolu ve deprem gibi doğal afet teminatlarını inceleyin.
• İhtiyari Mali Mesuliyet (İMM) limitini değerlendirin.
• İkame araç hizmetinin kaç gün sunulduğunu öğrenin.
• Yetkili servis ve özel servis kullanım koşullarını karşılaştırın.
• Orijinal veya eşdeğer yedek parça uygulamalarını inceleyin.
• Hasar durumunda uygulanabilecek muafiyetleri kontrol edin.
• Hasarsızlık indiriminin devam koşullarını öğrenin.
Birden fazla sigorta şirketinden teklif almak, hem fiyat hem de teminat karşılaştırması yapmanızı sağlar.
Aracınız için kasko sigortası teklifi almak artık çok daha kolay.
Sigortaniyap.com üzerinden kasko sigortası seçeneklerini değerlendirebilir, aracınıza ve ihtiyaçlarınıza uygun teklifleri inceleyebilirsiniz.
Kasko teklifi sürecinde aracın plaka, ruhsat ve gerekli araç bilgileri kullanılarak sigorta şirketlerinin fiyatlandırma değerlendirmesi yapılır.
Teklifleri karşılaştırırken yalnızca prim tutarına değil, teminat kapsamına ve poliçe koşullarına da dikkat etmeniz önerilir.
Aracınızı güvence altına almak için kasko teklifinizi şimdi değerlendirin. İhtiyaçlarınıza uygun sigorta seçeneklerini karşılaştırın ve uzman desteğiyle doğru poliçeyi seçin.
Hayır. Kasko sigortası isteğe bağlıdır. Zorunlu trafik sigortasından farklı olarak araç sahibinin tercihine bağlı şekilde yaptırılır.
Evet. Poliçede yer alan teminatlar kapsamında aracınızın deprem, sel, çarpma, çarpışma, yanma, hırsızlık ve diğer güvence altındaki risklerden kaynaklanan zararları karşılanabilir.
Kasko poliçesinin temel amacı sigortalı aracın zararlarını karşılamaktır. Karşı tarafa verilen zararlar için İhtiyari Mali Mesuliyet (İMM) teminatı pakete ilave tercih edilebilir.
Zorunlu trafik sigortası ise yasal limitler kapsamında üçüncü kişilerin zararlarını karşılar.
Dolu nedeniyle oluşan araç hasarları, poliçede dolu ve ilgili doğal afet teminatının bulunması ve şartların sağlanması halinde karşılanabilir.
Sel ve su baskını nedeniyle meydana gelen zararlar, poliçenin teminat kapsamına ve özel şartlarına bağlı olarak karşılanabilir.
Poliçede cam kırılması teminatı bulunuyorsa ön, arka ve yan camlarda meydana gelen hasarlar ilgili şartlar çerçevesinde karşılanabilir.
Araç özellikleri, hasar geçmişi, ikamet edilen bölge, seçilen teminatlar ve sigorta şirketlerinin fiyatlandırma politikaları farklı olduğu için teklifler değişebilir.
Evet. İkinci el araçlar için de kasko sigortası yaptırılabilir. Aracın yaşı, piyasa rayiç değeri, durumu ve sigorta şirketinin risk kabul kriterleri değerlendirilir.
Her poliçe her serviste aynı koşullarla işlem görmez. Yetkili servis, özel servis, anlaşmalı servis ve parça kullanım koşulları sigorta şirketine ve poliçeye göre değişebilir.
Hasarsızlık indirimi, poliçe döneminde hasar yaşanmaması veya ilgili koşulların sağlanması halinde yenileme döneminde uygulanabilen indirimdir.
İndirim oranları ve devam koşulları sigorta şirketine göre değişebilir.
Kasko sigortası, aracınızı beklenmedik kazalara, hırsızlığa, yangına ve poliçede güvence altına alınan diğer risklere karşı korumanın önemli yollarından biridir.
Ancak doğru kasko poliçesi, her zaman en ucuz poliçe değildir. Aracınızın özelliklerine, kullanım şeklinize ve ihtiyaçlarınıza uygun teminatları içeren poliçeyi seçmek çok daha önemlidir.
Sigortaniyap.com ile kasko sigortası seçeneklerini değerlendirin, farklı teklifleri karşılaştırın ve aracınız için ihtiyaçlarınıza uygun güvenceyi seçin.
Aracınızı güvence altına almak için kasko teklifinizi bugün alın!