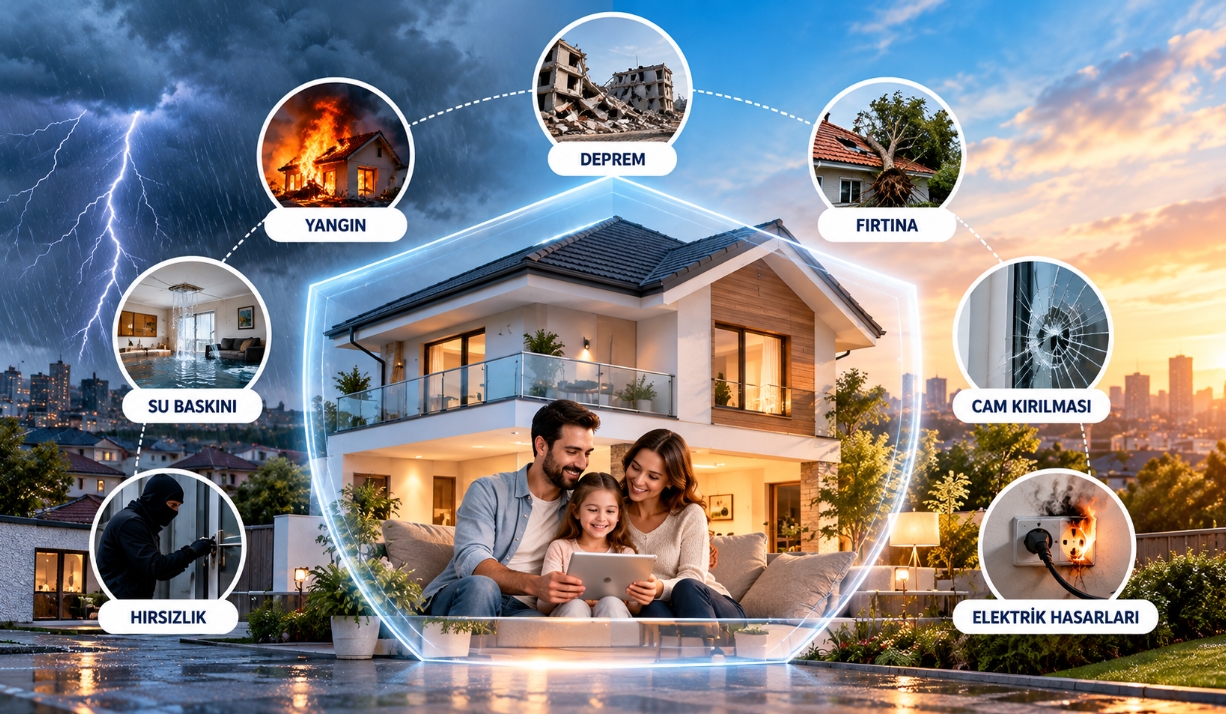
Evimiz, yalnızca barındığımız bir alan değil; yıllar boyunca emek vererek oluşturduğumuz yaşam alanımız ve birikimlerimizin önemli bir bölümüdür. Ancak deprem, yangın, sel, su baskını, tesisat patlaması, hırsızlık, fırtına veya beklenmedik kazalar nedeniyle evimizde ciddi maddi hasarlar meydana gelebilir.
Böyle durumlarda konut sigortası, poliçede belirtilen teminatlar ve limitler kapsamında oluşan maddi kayıpların karşılanmasına yardımcı olur.
Peki, evinizde su baskını yaşandığında, yangın çıktığında veya hırsızlık meydana geldiğinde ne yapmalısınız? Hasarı sigorta şirketine nasıl bildirmelisiniz? Ekspertiz sürecinde nelere dikkat etmelisiniz? Hasar sonrasında tazminat alabilmek için hangi belgeler gerekir?
Bu rehberde konut sigortası kapsamında karşılaşılabilecek hasar türlerini, hasar anında alınması gereken önlemleri ve sigorta hasar sürecinin nasıl ilerlediğini adım adım anlatıyoruz.
Konut sigortası, evinizi ve poliçenizde güvence altına alınan eşyalarınızı çeşitli risklere karşı korumayı amaçlar. Ancak her konut sigortasının kapsamı aynı değildir. Teminatlar, limitler, muafiyetler ve istisnalar sigorta şirketine ve seçilen poliçeye göre değişebilir.
Konutlarda en sık karşılaşılabilecek hasar türleri şunlardır:
Konutlarda en sık karşılaşılan hasarlardan biri su kaynaklı zararlardır.
Temiz su tesisatının patlaması, kalorifer tesisatında meydana gelen arızalar, üst kattan su sızması, çamaşır veya bulaşık makinesi bağlantılarının zarar görmesi ve yoğun yağışlar nedeniyle oluşan su baskınları evlerde ciddi maddi kayıplara neden olabilir.
Bu tür hasarlarda;
• Parke, laminat ve zemin kaplamaları zarar görebilir.
• Duvarlarda kabarma, boya ve sıva dökülmeleri oluşabilir.
• Mutfak ve banyo dolapları kullanılamaz hale gelebilir.
• Mobilya, halı ve elektronik eşyalar zarar görebilir.
• Alt komşunun daire ve eşyalarında hasar meydana gelebilir.
Dikkat: Dahili su, sel ve su baskını aynı teminat değildir. Tesisat kaynaklı su hasarları ile dışarıdan gelen sel veya taşkın suları poliçede farklı teminat ve koşullara tabi olabilir. Hasarın karşılanması için ilgili teminatın poliçede bulunması gerekir.
Yangın, konutlarda meydana gelebilecek en ağır hasarlardan biridir. Elektrik tesisatındaki arızalar, kısa devre, mutfakta unutulan ocak, soba veya ısıtıcı kaynaklı kazalar yangına neden olabilir.
Yangın sonucunda;
• Binanın duvarları, tavanı ve iç bölümleri zarar görebilir.
• Mobilya, beyaz eşya ve elektronik cihazlar kullanılamaz hale gelebilir.
• Duman ve is nedeniyle evin diğer bölümlerinde de hasar oluşabilir.
• Yangın söndürme çalışmaları sırasında su ve müdahale kaynaklı ek zararlar meydana gelebilir.
Yangın teminatı bulunan konut sigortalarında, poliçe koşulları kapsamında bu zararlar değerlendirilebilir.
Konutun kapısının veya penceresinin zorlanarak açılması, eve girilmesi ve değerli eşyaların çalınması hem maddi hem de manevi açıdan ciddi sorunlar yaratabilir.
Hırsızlık olaylarında;
• Televizyon, bilgisayar ve elektronik cihazlar çalınabilir.
• Mücevher, saat ve kişisel değerli eşyalar kaybolabilir.
• Kapı, kilit, pencere ve diğer güvenlik donanımları zarar görebilir.
• Evde bulunan diğer eşyalar tahrip edilebilir.
Hırsızlık teminatı kapsamında, poliçede belirtilen şartlar ve limitler doğrultusunda zararlar karşılanabilir. Kıymetli eşyalar için özel limit veya ek teminat koşulları bulunabileceği unutulmamalıdır.
Şiddetli hava olayları da konutlarda önemli hasarlara yol açabilir.
Özellikle;
• Fırtına nedeniyle çatıların zarar görmesi,
• Dolu nedeniyle çatı, pencere ve dış cephe elemanlarının hasarlanması,
• Şiddetli yağış nedeniyle su baskını oluşması,
• Ağaç veya dışarıdan gelen cisimlerin binaya zarar vermesi
gibi durumlarla karşılaşılabilir.
Bu zararların karşılanması, poliçede ilgili teminatların bulunmasına ve olayın poliçe şartlarına uygun olmasına bağlıdır.
Evlerde bulunan pencere camları, balkon camları, duşakabin camları ve poliçede güvence altına alınan diğer camlar çeşitli nedenlerle kırılabilir.
Cam kırılması teminatı bulunan poliçelerde, teminat kapsamındaki camların onarım veya değişim masrafları belirlenen limitler dahilinde karşılanabilir.
Elektrik dalgalanması, kısa devre ve benzeri olaylar nedeniyle televizyon, bilgisayar, kombi, beyaz eşya ve diğer elektronik cihazlarda arızalar meydana gelebilir.
Elektronik cihazların hasar görmesi halinde poliçedeki elektronik cihaz, elektrik hasarları veya voltaj değişikliği gibi ilgili teminatların kontrol edilmesi gerekir.
Her elektrik arızası otomatik olarak sigorta kapsamında değerlendirilmez. Hasarın nedeni, cihazın niteliği ve poliçedeki istisnalar önemlidir.
Bir hasarla karşılaşıldığında öncelik sigorta işlemleri değil, can güvenliğidir.
Hasarın türüne göre doğru müdahalede bulunmak hem insanların güvenliğini sağlar hem de maddi zararın büyümesini önlemeye yardımcı olur.
• Öncelikle kendinizin ve aile bireylerinizin güvenliğini sağlayın.
• Yangın büyümüşse müdahale etmeye çalışmadan güvenli alana çıkın.
• 112 Acil Çağrı Merkezi üzerinden yardım isteyin.
• İtfaiye müdahalesi gerçekleşmişse rapor veya tutanak bilgilerini saklayın.
• Elektrik tesisatı suyla temas etmişse prizlere, anahtarlara ve elektrikli cihazlara dokunmayın.
• Güvenliyse elektrik ve su vanalarını kapatın.
• Gerekli durumlarda yetkili kişilerden yardım alın.
• Zarar görmemiş eşyaları güvenli bir alana taşıyın.
• Su basan bodrum ve kapalı alanlara güvenli olduklarından emin olmadan girmeyin.
• Olay yerindeki delillere dokunmayın.
• Polis veya jandarmaya haber verin.
• Çalınan ve zarar gören eşyaları listeleyin.
• Olayla ilgili kolluk kuvvetine ait tutanak, görüntü, bilgi ve belgeleri saklayın.
Unutmayın: Hasar ne kadar büyük olursa olsun, can güvenliğini tehlikeye atacak müdahalelerden kaçınılmalıdır.
Hasar meydana geldikten sonra sigorta başvurusunun doğru yürütülmesi için bazı önemli adımların takip edilmesi gerekir.
Hasar alanının genel görüntülerini ve zarar gören eşyaları mümkün olduğunca ayrıntılı şekilde fotoğraflayın ve videoya kaydedin.
Örneğin su baskınında;
• Su basan odaları,
• Zarar gören parkeleri ve duvarları,
• Islanan mobilyaları,
• Hasar gören beyaz eşya ve elektronik cihazları
ayrı ayrı görüntüleyin.
Hasarın nedenini gösteren tesisat arızası veya kırılan boru gibi unsurların fotoğraflarını da çekin.
Hasarı öğrendiğinizde vakit kaybetmeden sigorta şirketinize veya poliçenizi düzenleyen sigorta acentenize ulaşın.
Hasar ihbarı sırasında genellikle aşağıdaki bilgiler istenir:
• Sigortalının adı ve soyadı,
• Sigorta şirketi adı ve poliçe numarası,
• Hasarın meydana geldiği tarih,
• Hasarın gerçekleştiği açık adres,
• Hasarın oluş şekli ve nedeni,
• Zarar gören bina veya eşyalar,
• Tahmini hasar tutarı,
• İletişim bilgileri.
Hasar ihbarının poliçede belirtilen süreler içerisinde yapılması önemlidir. İhbar süresini beklemeden mümkün olan en kısa zamanda bildirimde bulunmanız önerilir.
Sigorta şirketi tarafından hasar bildiriminiz alındığında bir hasar dosyası oluşturulur.
Bu aşamada size bir hasar dosya numarası verilebilir. Dosya numarasını saklamanız, başvurunuzun takibini kolaylaştırır.
Sigorta şirketinden sonraki aşamalarda hangi belgelerin isteneceğini ve dosyanın nasıl ilerleyeceğini öğrenin.
Hasarın niteliğine ve sigorta şirketinin değerlendirmesine göre eksper görevlendirilebilir.
Eksper, hasarın meydana geliş nedenini, zarar gören alanları ve eşyaları, hasarın boyutunu ve poliçe kapsamında değerlendirilmesi gereken unsurları inceler.
Ekspertiz sırasında;
• Hasarın oluş şekli hakkında doğru bilgi verin.
• Zarar gören tüm alanları ve eşyaları gösterin.
• Varsa fotoğraf, video, fatura ve servis belgelerini paylaşın.
• Hasar öncesi mevcut durum ile hasar sonrası durumu açıklayın.
• Eksperin talep ettiği bilgi ve belgeleri temin edin.
Hasar tespiti tamamlanmadan, zorunlu durumlar dışında zarar gören malzemeleri atmayın veya kapsamlı onarıma başlamayın.
Ancak zararın büyümesini önlemek için acil müdahale gerekiyorsa ekspertizi bekleyerek güvenliği riske atmayın. Yapılan işlemleri fotoğraflayın ve masraflara ilişkin belgeleri saklayın.
Hasarın türüne göre sigorta şirketi farklı belgeler talep edebilir.
Genel olarak istenebilecek belgeler şunlardır:
• Sigorta poliçesi veya poliçe numarası,
• Hasar ihbarı ve sigortalı beyanı,
• Hasara ilişkin fotoğraf ve videolar,
• Zarar gören eşyaların faturaları (varsa),
• Onarım ve servis raporları,
• Tapu veya kira sözleşmesi (gerektiğinde),
• Banka hesap ve IBAN bilgileri,
• Yangınlarda itfaiye raporu (varsa),
• Hava olaylarında (fırtına, dolu vb.) meteoroloji raporu,
• Hırsızlıklarda polis veya jandarma tutanağı,
• Hasarın niteliğine göre diğer resmi belgeler.
Talep edilecek belgeler hasarın türüne ve sigorta şirketinin dosya incelemesine göre değişebilir.
Hasar bildiriminin yapılması ve gerekli incelemelerin tamamlanmasının ardından sigorta şirketi, hasarı poliçe hükümlerine göre değerlendirir.
Tazminat tutarının belirlenmesinde başlıca şu unsurlar dikkate alınır:
• Poliçede bulunan teminatlar,
• Sigorta bedelleri ve teminat limitleri,
• Ekspertiz sonucunda belirlenen hasar tutarı,
• Poliçede yer alan muafiyetler,
• Uygulanabilir istisnalar ve özel şartlar.
Hasarın poliçe kapsamında kabul edilmesi halinde, tazminat ödemesi poliçe ve ilgili mevzuat hükümlerine göre gerçekleştirilir.
Önemli bir nokta: Evde meydana gelen her zarar konut sigortası tarafından karşılanmaz. Örneğin bakım eksikliği, zamanla oluşan yıpranma, eskime veya poliçede açıkça istisna edilmiş durumlar teminat dışında kalabilir.
Bu nedenle poliçe satın alırken yalnızca fiyatı değil, teminatların kapsamını ve limitlerini de değerlendirmek gerekir.
Evet. Konut sigortasında bina ve ev eşyası teminatları birlikte veya ayrı ayrı düzenlenebilir.
Bina teminatı: Konutun yapısal unsurlarını ve poliçede belirtilen sabit bölümlerini güvence altına alır.
Eşya teminatı: Mobilya, beyaz eşya, elektronik cihazlar, halılar ve poliçede belirtilen diğer ev eşyalarını güvence altına alabilir.
Burada önemli bir ayrım vardır: Sadece bina teminatı bulunan bir poliçe, evdeki bütün eşyaların da sigortalı olduğu anlamına gelmez.
Ev sahipleri hem binalarını hem eşyalarını güvence altına alabilir. Kiracılar ise mülk sahibi olmadıkları halde kendi eşyaları için konut sigortası yaptırabilir.
Dolayısıyla konut sigortası yaptırırken binanın ve eşyaların ayrı ayrı değerlendirilmesi önemlidir.
Konut sigortası seçerken öncelikle evin bulunduğu bölge, binanın özellikleri, tesisat durumu, eşya değeri ve karşılaşılabilecek riskler değerlendirilmelidir.
Poliçe seçiminde aşağıdaki konulara dikkat edilmesi önerilir:
1. Yangın, yıldırım ve infilak teminatlarının bulunması.
2. Dahili su, sel ve su baskını teminatlarının ayrı ayrı kontrol edilmesi.
3. Hırsızlık ve cam kırılması teminatlarının değerlendirilmesi.
4. Bina ve eşya sigorta bedellerinin doğru belirlenmesi.
5. Elektronik cihazlar ve kıymetli eşyalar için özel limitlerin incelenmesi.
6. Deprem teminatının ve varsa deprem muafiyetinin kontrol edilmesi.
7. Poliçedeki istisnaların ve muafiyetlerin okunması.
8. İhtiyaç duyulan asistans ve acil yardım hizmetlerinin değerlendirilmesi.
Doğru hazırlanmış bir konut sigortası, beklenmedik bir hasar sonrasında karşılaşılabilecek maddi yükün azaltılmasına yardımcı olur.
Poliçede dahili su teminatı bulunması ve hasarın bu teminatın koşullarına uygun olması halinde tesisat patlaması nedeniyle oluşan zararlar karşılanabilir.
Ancak tesisatın onarım masrafı ile tesisat arızasının neden olduğu diğer zararların değerlendirilmesi farklılık gösterebilir.
Üst komşudan kaynaklanan su sızıntısı nedeniyle oluşan zararlar, kendi konut poliçenizdeki dahili su teminatı ve diğer poliçe koşulları kapsamında değerlendirilebilir.
Hasarın sorumlusuna karşı rücu hakları da ayrıca gündeme gelebilir.
Poliçede hırsızlık teminatı bulunması halinde, teminat kapsamındaki çalınan eşyalar belirlenen limit ve şartlar dahilinde değerlendirilebilir.
Kıymetli eşyalar için özel limitler bulunabileceği unutulmamalıdır.
Hayır. Hasarın poliçede bulunan teminatlardan birine girmesi, istisnalar kapsamında kalmaması ve poliçe koşullarını sağlaması gerekir.
Hasar öğrenildiğinde mümkün olan en kısa sürede sigorta şirketine veya acenteye bildirim yapılmalıdır. Poliçede belirtilen ihbar sürelerine uyulması önemlidir.
Ekspertiz sırasında sigortalının veya yetkili bir kişinin hazır bulunması, hasarın oluş şeklinin açıklanması ve zarar gören alanların gösterilmesi açısından faydalıdır.
Ekspertiz planlaması sigorta şirketi ve eksperle koordine edilmelidir.
Evet. Kiracılar, kendilerine ait ev eşyalarını ve poliçede sunulan diğer uygun teminatları güvence altına almak amacıyla konut sigortası yaptırabilir.
Hayır. Zorunlu Deprem Sigortası (DASK), belirlenen kapsam ve limitler dahilinde deprem ve deprem kaynaklı belirli zararları güvence altına alır.
Konut sigortası ise seçilen poliçeye göre yangın, hırsızlık, dahili su, cam kırılması ve diğer riskleri kapsayabilir.
Konut sigortasında deprem teminatının ayrıca bulunup bulunmadığı kontrol edilmelidir.
Evimizde meydana gelen bir yangın, su baskını, hırsızlık veya tesisat arızası yalnızca maddi kayba değil, günlük yaşamın aksamasına da neden olabilir.
Üstelik hasar meydana geldikten sonra yaşanan mağduriyetin önüne geçmek her zaman mümkün değildir. Bu nedenle riskleri önceden değerlendirmek ve ihtiyaçlara uygun bir konut sigortası yaptırmak önem taşır.
Sigortaniyap.com üzerinden konut sigortası seçeneklerini değerlendirebilir, evinizin ve eşyalarınızın ihtiyaçlarına uygun teminatları karşılaştırarak teklif alabilirsiniz.
Konut sigortasında önemli olan yalnızca en uygun fiyatı bulmak değil, ihtiyaç duyduğunuz güvenceleri doğru teminatlarla sağlamaktır.
Eviniz ve birikimleriniz için doğru sigorta güvencesini, uzman desteğiyle seçin.